Blog

  • Víceúčelové tažné zařízení Škoda Octavia

    Víceúčelové tažné zařízení Škoda Octavia


    Obytné přívěsy – jestliže máte k dispozici homologované tažné zařízení, máte zároveň možnost převážet větší obytné celky, jako jsou jachty či obytné přívěsy. Pochopitelně to vyžaduje patřičné oprávnění a splnění podmínek nosnosti pro jízdu celé soupravy, ovšem tento způsob trávení dovolené je v současné době velmi výhodný. Vyhnete se přelidněným hotelům a penzionům, budete pány svého času, více přírodě a tam, kde se vám líbí. A chcete-li dobrý tip na kempování v přírodě, vyzkoušejte Starou Lesnou ve Vysokých Tatrách na Slovensku.

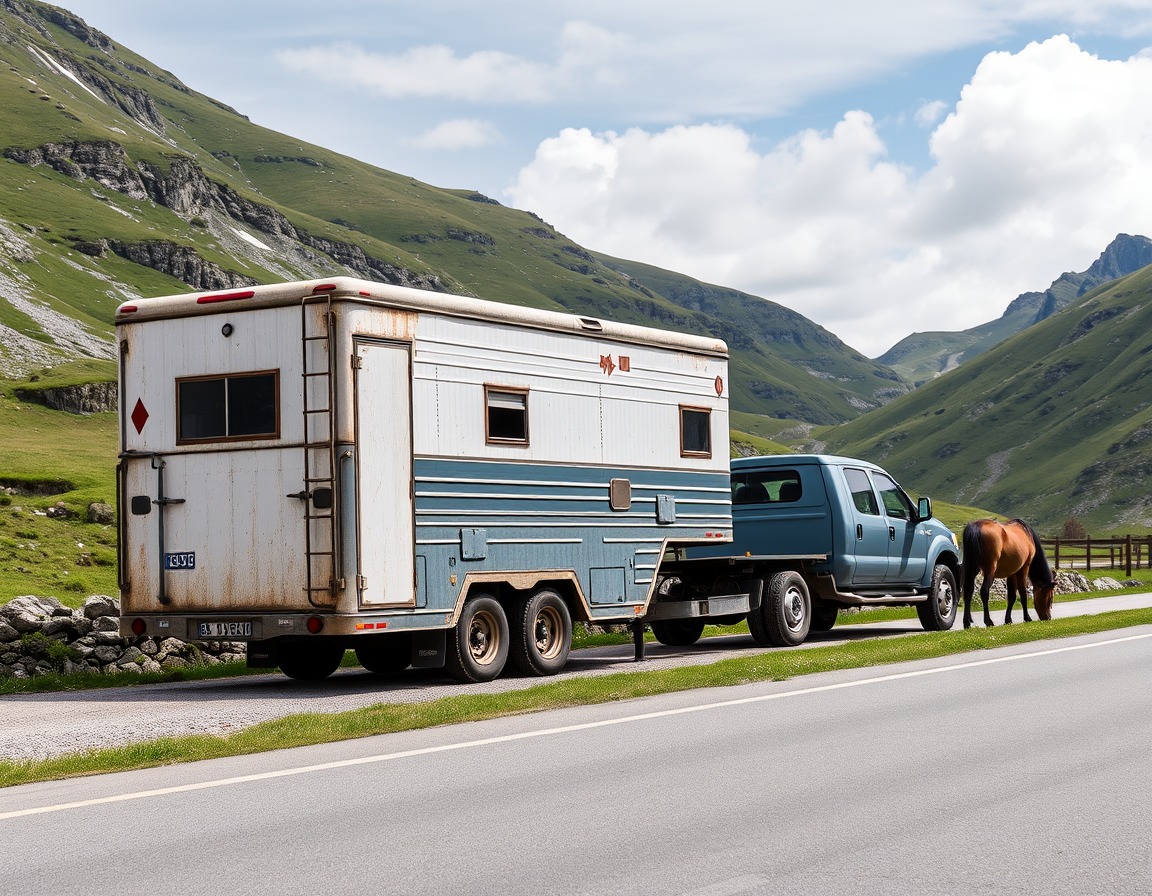
    Převážení koní – milovníci koní se bez tažného zařízení neobejdou, jestliže chtějí provozovat závody nebo s koňmi jezdit na dovolenou do vzdálenějších oblastí, kde je možné provozovat např. volné projížďky v krajině. Je to překrásný sport s pobytem na čerstvém vzduchu a s bližším kontaktem s přírodou, než jaký je v obydlených městských oblastech.

    Přívěsné vozíky – velký segment připojitelných periferií k osobním vozidlům představují brzděné či nebrzděné, oplachtované nebo odkryté přívěsné vozíky. Přívěs nemusíte ani vlastnit, lze jej pronajmout, což je výhodné pro toho, kdo potřebuje přívěs využít jen pro občasné záležitosti, jako je stěhování bytu, větší nákupy nábytku, velkých spotřebičů, koberců apod., převážení zahradní techniky na chalupu, převoz stavebního materiálu na rekonstrukci bytových či nebytových prostor, odvoz písku, zeminy a substrátu, vzrostlých sazenic stromů, palivového dřeva atd.

    Nosiče jízdních kol a elektrokol – tažné zařízení Škoda Octavia může posloužit i pro převážení jízdních kol, a to velice efektivně a bezpečně. Je to výhodnější způsob, než vozit kola na střeše nebo na zadních dveřích, jednak nehrozí pád kola na karosérii a pak kola nezvedáte až nad hlavu do velké výšky, ale pouze malý kousek od země. Těžiště vozu zůstává nízko nad zemí, takže se to příliš neprojeví na samotném řízení vozu.
  • Víceúčelové tažné zařízení Škoda Octavia

    Víceúčelové tažné zařízení Škoda Octavia


    Obytné přívěsy – jestliže máte k dispozici homologované tažné zařízení, máte zároveň možnost převážet větší obytné celky, jako jsou jachty či obytné přívěsy. Pochopitelně to vyžaduje patřičné oprávnění a splnění podmínek nosnosti pro jízdu celé soupravy, ovšem tento způsob trávení dovolené je v současné době velmi výhodný. Vyhnete se přelidněným hotelům a penzionům, budete pány svého času, více přírodě a tam, kde se vám líbí. A chcete-li dobrý tip na kempování v přírodě, vyzkoušejte Starou Lesnou ve Vysokých Tatrách na Slovensku.

    Převážení koní – milovníci koní se bez tažného zařízení neobejdou, jestliže chtějí provozovat závody nebo s koňmi jezdit na dovolenou do vzdálenějších oblastí, kde je možné provozovat např. volné projížďky v krajině. Je to překrásný sport s pobytem na čerstvém vzduchu a s bližším kontaktem s přírodou, než jaký je v obydlených městských oblastech.

    Přívěsné vozíky – velký segment připojitelných periferií k osobním vozidlům představují brzděné či nebrzděné, oplachtované nebo odkryté přívěsné vozíky. Přívěs nemusíte ani vlastnit, lze jej pronajmout, což je výhodné pro toho, kdo potřebuje přívěs využít jen pro občasné záležitosti, jako je stěhování bytu, větší nákupy nábytku, velkých spotřebičů, koberců apod., převážení zahradní techniky na chalupu, převoz stavebního materiálu na rekonstrukci bytových či nebytových prostor, odvoz písku, zeminy a substrátu, vzrostlých sazenic stromů, palivového dřeva atd.

    Nosiče jízdních kol a elektrokol – tažné zařízení Škoda Octavia může posloužit i pro převážení jízdních kol, a to velice efektivně a bezpečně. Je to výhodnější způsob, než vozit kola na střeše nebo na zadních dveřích, jednak nehrozí pád kola na karosérii a pak kola nezvedáte až nad hlavu do velké výšky, ale pouze malý kousek od země. Těžiště vozu zůstává nízko nad zemí, takže se to příliš neprojeví na samotném řízení vozu.

  • Mýty spojené s refinancováním hypotéky

    Mýty spojené s refinancováním hypotéky


    Ohledně refinancování hypotečních úvěru toho bylo napsáno již hodně, ale co je skutečně pravda a co jen vykonstruovaný mýtus, který nám brání ve správném úsudku. Kolem refinancování panuje celá řada mýtů a polopravd, pojďme je tedy společně jednou pro vždy vyvrátit.

    Pár měsíců před koncem doby fixace by měl věřitel dlužníka obeznámit s novými podmínkami na další fixní období. V tomto čase má dlužník dvě možnosti, buď bude nové podmínky akceptovat a i nadále splácet úvěr jako doposud nebo se rozhodne pro refinancování hypotéky. Druhá možnost nastává v případě, kdy dlužníkovi jiná banka nabídne výrazně výhodnější podmínky oproti stávajícímu poskytovateli úvěru. Může to být nižší úroková sazba, delší doba splácení, menší měsíční splátky apod. I v dnešní době, kdy se refinancování stalo doslova fenoménem, najdeme celou řadu Čechů, které aktuální nabídky ostatních bank nezkoumají. Takový dlužník může každoročně vynaložit zbytečné finance navíc. Přitom to rozhodně nejsou zanedbatelné částky, při správném refinancování můžeme ušetřit i kolem 10 tisíc ročně.

    • Refinancování jen se souhlasem věřitele

    Refinancování hypotéky je ve zkratce předčasné splacení stávajícího hypotečního úvěru úvěrem novým, který je ovšem pro dlužníka sjednán za lepších podmínek. Pokud se tedy z jakéhokoliv důvodu dlužník rozhodne využít jiné nabídky od konkurence, není zapotřebí žádný souhlas aktuálního věřitele. Je ovšem zapotřebí svůj záměr věřiteli oznámit a to alespoň měsíc před plánovaným odchodem.

    • Vysoké penále a sankční poplatky za předčasné splacení

    V případě, kdy se dlužník rozhodne refinancovat stávající hypoteční úvěr v době, kdy je pevně svázán fixací, stávající poskytovatel nemůže po dlužníkovi vymáhat žádné poplatky ani ušlý zisk za předčasné splacení. I když je refinancování před koncem fixace přeci jenom o něco výhodnější, pro předčasné splacení se může dlužník rozhodnout kdykoliv.